

Dinheiro para emergência exige mais que deixar sobrar no fim do mês
Economista recomenda separar de 5% a 20% da renda assim que o salário cair

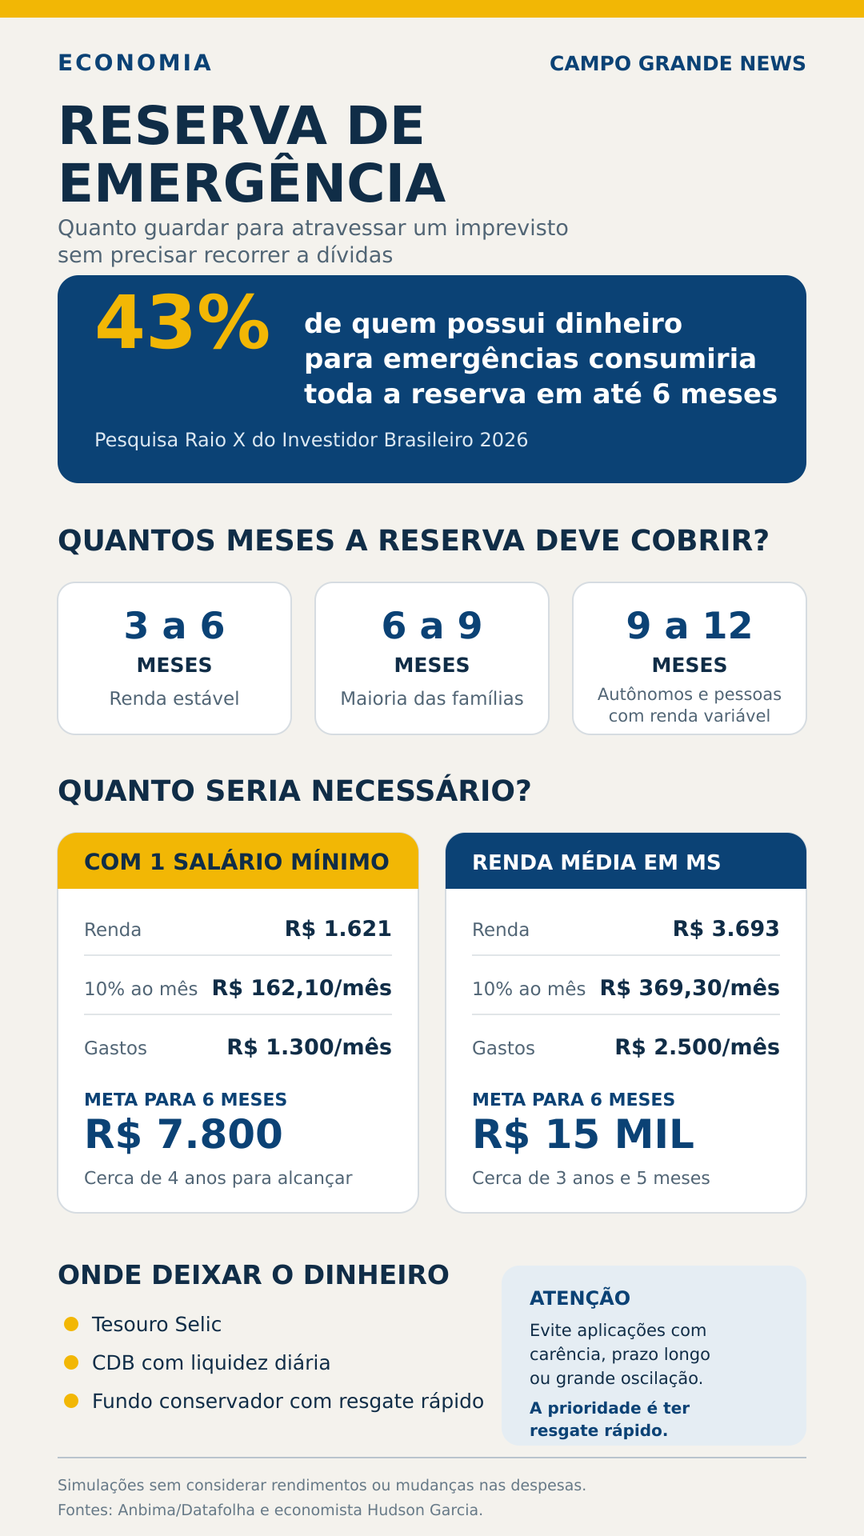
Uma demissão, um problema no carro ou uma despesa médica inesperada podem mostrar rapidamente a diferença entre apenas guardar dinheiro e ter uma reserva de emergência. Embora 69% dos brasileiros afirmem possuir alguma quantia para imprevistos, 43% desse grupo consumiriam todo o valor em até 6 meses.
RESUMO
Nossa ferramenta de IA resume a notícia para você!
Pesquisa da Anbima e do Datafolha aponta que 69% dos brasileiros têm dinheiro reservado para emergências, mas 43% desse grupo usariam toda a quantia em até seis meses. Especialista recomenda poupar de 5% a 20% da renda e calcular a reserva com base nas despesas essenciais: de três a 12 meses, conforme a estabilidade financeira. Segurança e resgate rápido devem orientar a escolha dos investimentos.
Os dados são do Raio X do Investidor Brasileiro 2026, produzido pela Anbima (Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais) em parceria com o Datafolha. O levantamento mostra que 33% da população conseguiu guardar dinheiro em 2025, ante 27% em 2021. O percentual de pessoas que fizeram algum investimento chegou a 24%, o maior da série histórica, mas 64% ainda não aplicam em produtos financeiros.
- Leia Também
- Morar longe em troca de aluguel mais barato pode "mascarar" economia
- MS fecha agosto com saldo de 1.208 empregos a mais após 33,8 mil demissões
Para o economista Hudson Garcia, o desafio começa antes da escolha do investimento. É preciso separar quanto a pessoa consegue poupar por mês do valor necessário para formar uma reserva. Como referência, ele recomenda tentar guardar entre 10% e 20% da renda líquida mensal para quem tem o orçamento equilibrado. Quem não consegue atingir esse percentual pode começar com 5% e aumentar o valor conforme a renda permitir.
Na prática - Quem recebe um salário mínimo de R$ 1.621 e consegue separar 10% da renda guarda R$ 162,10 por mês. Já um trabalhador com rendimento médio de R$ 3.693, valor registrado por trabalhador em Mato Grosso do Sul, destinaria R$ 369,30 mensais à reserva. Os valores são exemplos de quanto poderia ser poupado, mas o tamanho da reserva depende das despesas de cada pessoa.
Se as despesas essenciais fossem de R$ 1.300 por mês no primeiro caso, uma reserva para seis meses chegaria a R$ 7.800. Para quem gasta R$ 2.500 mensais, no segundo exemplo, seriam necessários R$ 15 mil para o mesmo período de proteção.
“Não espere chegar no final do mês para descobrir o quanto sobrou”, afirma. A orientação é separar o dinheiro destinado à reserva assim que o salário cair e manter uma rotina de poupança.
O período varia conforme a estabilidade da renda. Garcia recomenda de três a seis meses para pessoas com maior previsibilidade financeira. Para boa parte das famílias, a indicação é de seis a nove meses. Já autônomos, empresários, profissionais com renda variável ou pessoas que são as únicas responsáveis pelo sustento da família podem buscar uma reserva de nove a 12 meses.
Onde deixar o dinheiro - Após definir o valor, outro desafio é escolher onde guardar a reserva. Segundo Garcia, segurança e facilidade de acesso devem vir antes da rentabilidade. Entre as opções estão o Tesouro Selic, CDBs (Certificados de Depósito Bancário) com liquidez diária e fundos de renda fixa conservadores com resgate rápido.
O economista alerta que nem todo investimento de renda fixa é adequado para uma emergência. Títulos prefixados ou de prazo longo podem sofrer oscilações se forem vendidos antes do vencimento. As LCIs (Letras de Crédito Imobiliário) e LCAs (Letras de Crédito do Agronegócio) também exigem atenção, pois podem ter prazo de carência e impedir o resgate imediato do dinheiro.
A reserva também pode ser importante para evitar dívidas caras. Para quem está no rotativo do cartão, cheque especial ou empréstimos com juros elevados, Garcia recomenda manter uma pequena proteção financeira e priorizar a quitação dos débitos.
“Ela não existe para fazer você enriquecer. Existe para evitar que uma perda de emprego, uma queda de renda, um problema no carro ou outra despesa inesperada obrigue você a vender investimentos na pior hora, ou até mesmo ter que recorrer ao crédito caro”, explica.