

Juiz demonstrou “espanto” com resistência da Santa Casa em mostrar as contas
Decisão citada pelo MP mostra que cobrança por documentos passou pelo Conselho Fiscal, CGE e chegou à Justiça
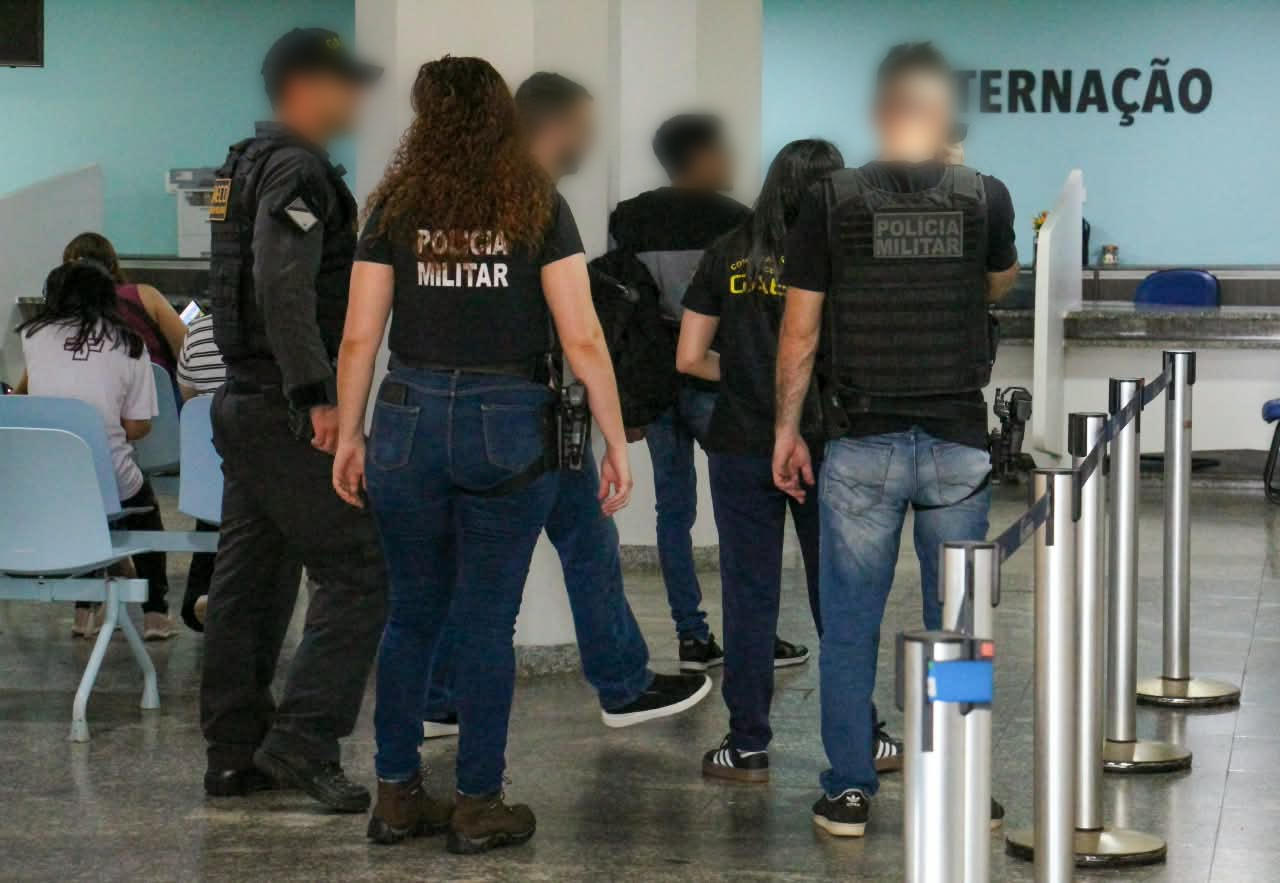
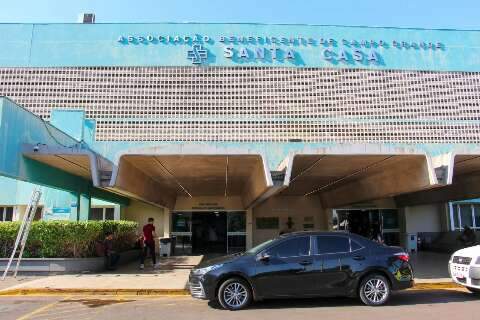
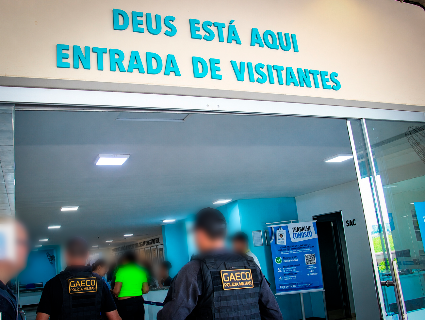
Antes da operação que levou à prisão de integrantes da direção da Santa Casa de Campo Grande, a resistência da instituição em apresentar documentos contábeis e contratos já havia provocado uma manifestação incomum do Judiciário. Em uma ação de produção antecipada de provas, o juiz Eduardo Lacerda Trevizan registrou “espanto” diante da dificuldade de acesso às contas da entidade.
RESUMO
Nossa ferramenta de IA resume a notícia para você!
Antes da operação que prendeu integrantes da direção da Santa Casa de Campo Grande, o juiz Eduardo Lacerda Trevizan registrou "espanto" com a resistência da instituição em apresentar documentos contábeis. O MPMS aponta que Conselho Fiscal, CGE e Judiciário enfrentaram obstáculos para acessar contratos e pagamentos, configurando, segundo o órgão, um padrão de obstrução ao controle interno e externo das operações financeiras investigadas.
“Registro, ainda, meu espanto ante ao fato de a Associação Beneficente Santa Casa ser tão reticente em mostrar suas contas”, escreveu o magistrado em decisão citada pelo MPMS, Ministério Público de Mato Grosso do Sul, na investigação sobre contratos e pagamentos da instituição.
- Leia Também
- Santa Casa: socorros públicos já não escondem a gravidade da crise
- Empresa digitalizou só 9% de prontuários, mas recebeu 11x mais do que produziu
A manifestação aparece em ação de produção antecipada de provas movida pelo Instituto Artigo Quinto contra a Associação Beneficente Santa Casa de Campo Grande e a Operadora Santa Casa Saúde. O objetivo da ação era obter acesso à contabilidade, aos contratos e aos pagamentos realizados pelas duas entidades.
Segundo o MPMS, a Justiça determinou que fossem apresentados os documentos necessários para fiscalizar as contas e as contratações. A determinação, proferida pela Vara de Fazenda Pública, foi confirmada pelo TJMS, Tribunal de Justiça de Mato Grosso do Sul. Mesmo assim, de acordo com a investigação, Alir Terra Lima, então à frente da Santa Casa, e Beatriz Lemes da Silva, responsável pela Operadora Santa Casa Saúde, não apresentaram integralmente a documentação.
A investigação afirma que, em vez de entregar os documentos exigidos, houve manutenção da resistência e apresentação de recurso para tentar impedir ou retardar a exibição do material. Foi nesse contexto que o juiz registrou a frase sobre a dificuldade da Santa Casa em mostrar suas contas.
O problema, conforme a apuração, não teria se limitado ao processo judicial. Antes disso, o Conselho Fiscal da própria Santa Casa havia solicitado documentos relacionados a contratos investigados. O MP afirma que houve entrega parcial de informações, com ausência, em diferentes situações, de contratos originais, notas fiscais, relatórios de execução, memórias de cálculo e outros registros necessários à fiscalização.
A CGE, Controladoria-Geral do Estado, também encontrou dificuldades. Após acordo envolvendo Ministério Público, Governo do Estado, Prefeitura de Campo Grande e Santa Casa, ficou estabelecida a realização de uma auditoria especial sobre a aplicação de recursos do SUS, Sistema Único de Saúde, durante 2025. A investigação relata que, ao requisitar informações sobre despesas da Santa Casa e da operadora, a CGE não recebeu todo o material solicitado.
Segundo o relatório, Beatriz manteve diante da CGE a mesma conduta já identificada pelo órgão de fiscalização interno. O MP também atribui a Alir responsabilidade por não determinar a apresentação integral das contas nem corrigir a resistência na entrega dos documentos.
Para o Ministério Público, os episódios formam um padrão. A representação sustenta que Conselho Fiscal, CGE e Poder Judiciário enfrentaram obstáculos para ter acesso integral às informações sobre contratos e pagamentos. O relatório afirma que as condutas teriam produzido o mesmo resultado: impedir ou dificultar o controle interno e externo das operações financeiras investigadas.
A questão documental também foi considerada posteriormente pelo Núcleo de Garantias ao analisar os pedidos de prisão preventiva. Na decisão, a Justiça afirmou que a retenção, a apresentação fragmentada e a ocultação de documentos integrariam a própria dinâmica investigada e representariam risco à produção das provas.