

Redução do ISS não garante que empresas de Campo Grande vão pagar menos impostos
Contadora orienta revisar custos, preços e créditos; diminuição gradual do tributo começa em 2029
A redução gradual do ISS (Imposto Sobre Serviços), prevista para começar em 2029, não garante que as empresas de Campo Grande pagarão menos impostos. Durante a transição da reforma tributária, o tributo municipal será substituído pelo IBS (Imposto sobre Bens e Serviços). O efeito sobre cada negócio dependerá da atividade, do regime tributário e das possibilidades de aproveitamento de créditos, explica a contadora Cibellen Melo.
RESUMO
Nossa ferramenta de IA resume a notícia para você!
“Não necessariamente, a redução do ISS não significa automaticamente diminuição da carga tributária total”, afirma. Segundo ela, também será necessário considerar o perfil dos fornecedores e dos clientes para avaliar o impacto sobre a operação.
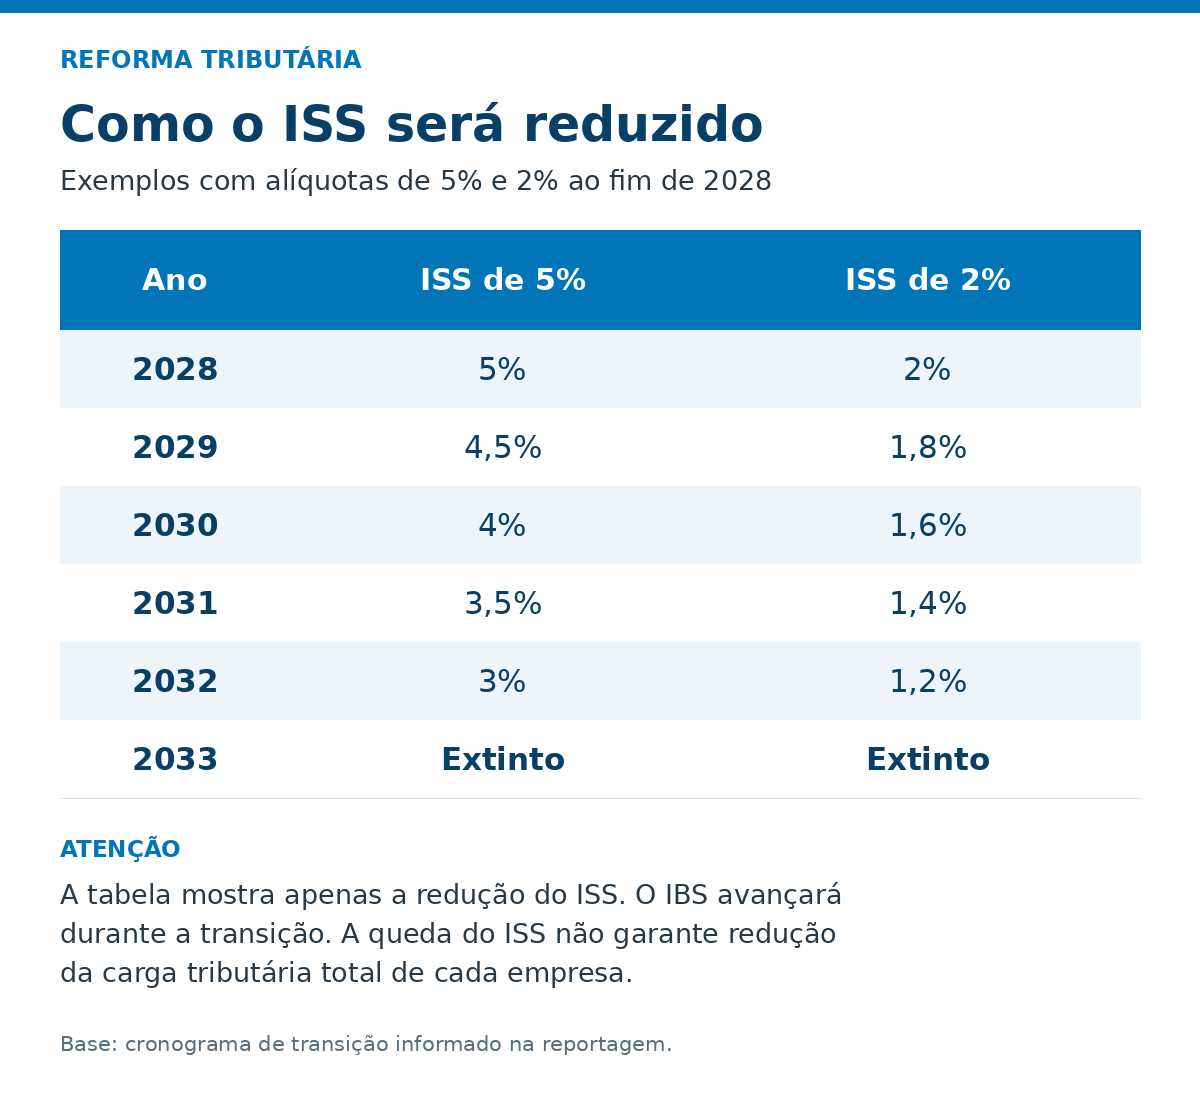
A substituição ocorrerá em etapas. Entre 2029 e 2032, as alíquotas do ISS serão reduzidas progressivamente, tomando como referência aquelas vigentes em 31 de dezembro de 2028. Em 2029, corresponderão a 90% desse valor; em 2030, a 80%; em 2031, a 70%; e em 2032, a 60%. A extinção do imposto está prevista para 2033.
Para uma atividade sujeita à alíquota de 5% ao fim de 2028, por exemplo, o ISS passaria a 4,5% em 2029, 4% em 2030, 3,5% em 2031 e 3% em 2032. Em uma atividade com alíquota de 2%, os percentuais seriam, respectivamente, de 1,8%, 1,6%, 1,4% e 1,2%.
Os exemplos demonstram apenas a redução do ISS. Eles não representam a carga tributária total das empresas, porque, durante o mesmo período, haverá avanço do IBS.
Em Campo Grande, o ISS é regulamentado pela Lei Complementar Municipal nº 59/2003 e suas alterações. A alíquota aplicável depende do enquadramento do serviço e da legislação vigente.
Custos, preços e créditos - Para Cibellen, analisar apenas a alíquota de um imposto é insuficiente para saber se haverá aumento ou redução dos tributos pagos. A reforma também muda a forma de avaliar créditos tributários e seus efeitos sobre custos e preços.
“Não basta olhar para uma alíquota isoladamente. É preciso analisar o regime tributário, a atividade exercida, os fornecedores, os clientes, a possibilidade de geração e aproveitamento de créditos e a formação do preço”, explica a contadora.
Questionada sobre quais setores da economia local devem sentir os maiores impactos, ela afirma que os efeitos serão diferentes conforme a atividade econômica e o modelo de negócio. A orientação é que empresas do comércio, da indústria e da prestação de serviços avaliem individualmente as possíveis mudanças nos custos, nas margens de lucro, nos preços e na competitividade.
Preparação em 2026 - Embora a redução do ISS comece em 2029, a adaptação das empresas já exige atenção. Em 2026, IBS e CBS (Contribuição sobre Bens e Serviços) estão em fase de teste, com alíquotas de 0,1% e 0,9%, respectivamente.
Segundo Cibellen, os empresários precisam acompanhar as adequações dos documentos fiscais e dos sistemas de emissão de notas. A preparação também inclui revisar o planejamento tributário e simular cenários para antecipar os efeitos da mudança.
A Prefeitura de Campo Grande informou que está adequando o sistema de emissão de NFS-e (Nota Fiscal de Serviços Eletrônica) ao padrão nacional. O processo exige atenção especialmente dos contribuintes que utilizam sistemas integrados para emitir os documentos.
Na avaliação com o contador, Cibellen recomenda examinar o regime tributário, a estrutura de custos, o perfil dos fornecedores e clientes, a formação dos preços e as possibilidades legais de aproveitamento de créditos.
“O objetivo é identificar os riscos e oportunidades e preparar a empresa para a transição, buscando eficiência tributária conforme a sua realidade”, afirma.
Receba as principais notícias do Estado pelo Whats. Clique aqui para acessar o canal do Campo Grande News e siga nossas redes sociais.