

Erro de digitação gera R$ 2 milhões em imposto e produtor será indenizado
Falha em nota fiscal fez fiscalização calcular produção de sorgo em toneladas e gerou cobrança indevida
Um produtor rural de Mato Grosso do Sul será indenizado em R$ 10 mil pela União após uma cobrança indevida de Imposto de Renda que ultrapassou R$ 2,6 milhões. A decisão é da 1ª Vara Federal de Dourados e reconheceu que a autuação da Receita Federal foi causada por um erro de digitação na análise de documentos fiscais.
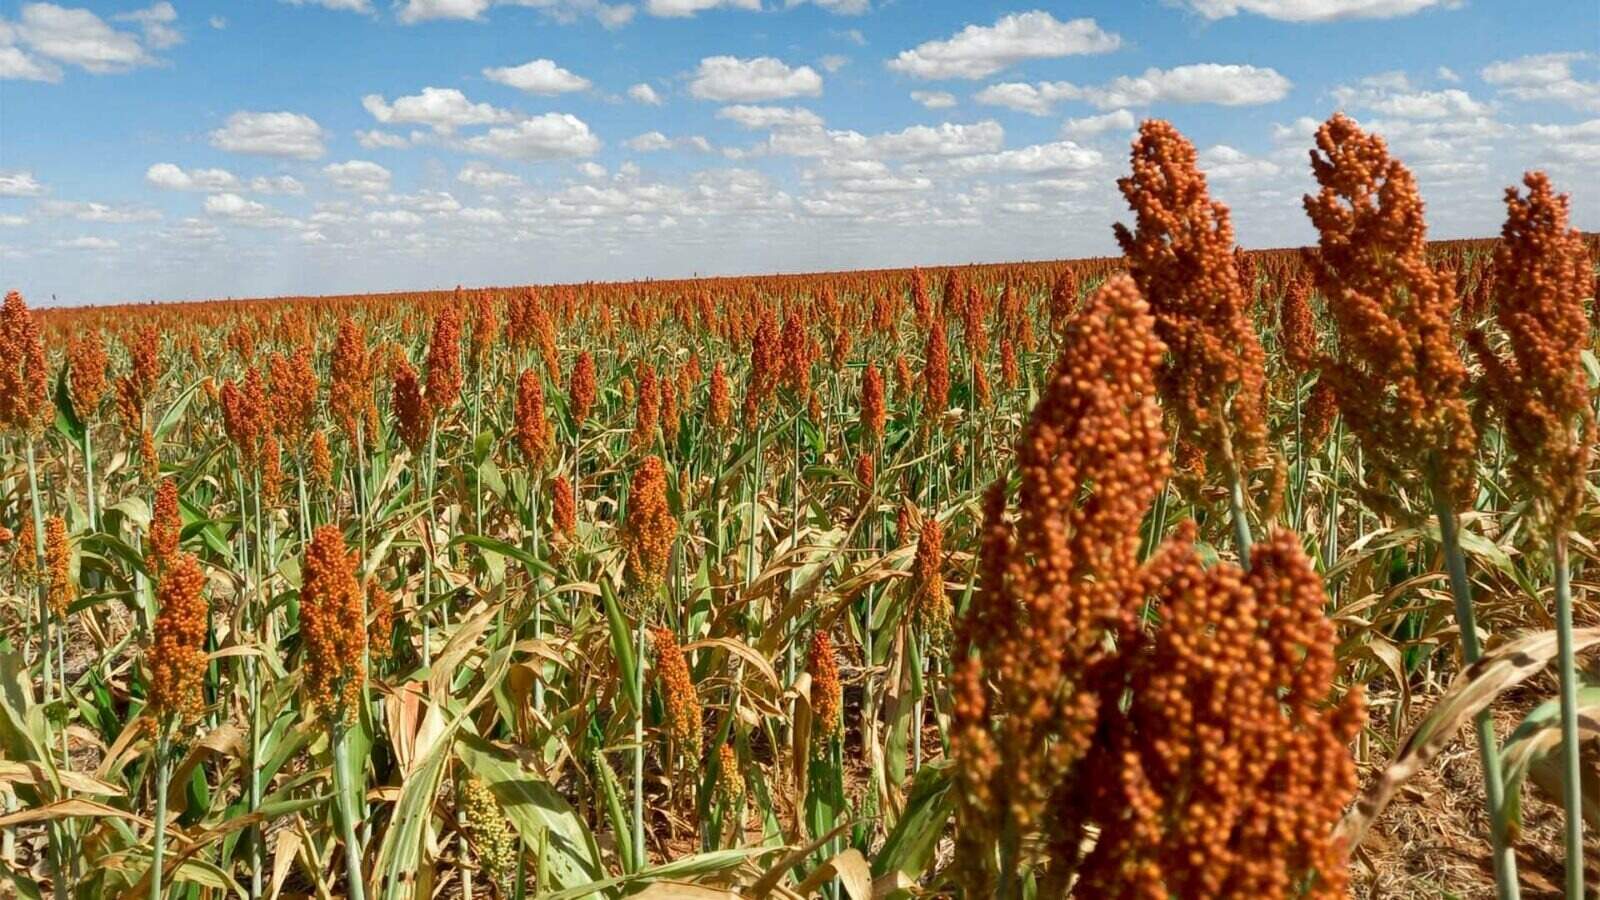
O caso começou após a fiscalização analisar uma nota fiscal referente à venda de sorgo (cereal plantado em lavoura) feita pelo produtor em 2019. Segundo a decisão, a quantidade do grão foi registrada como toneladas, quando o correto seria quilogramas. O erro provocou uma estimativa de receita bruta rural incompatível com a realidade e levou à cobrança de superior a R$ 2,6 milhões em imposto.
- Leia Também
- Centro-Oeste retoma liderança agrícola e MS movimenta R$ 47,8 bilhões
- Milho bate recorde, algodão avança e mandioca coloca MS entre maiores do país
Além da cobrança milionária, o agricultou passou a responder a processo administrativo por suposta omissão de rendimentos e teve o nome incluído no Cadin (Cadastro Informativo de Créditos não Quitados do Setor Público Federal).
Durante a revisão do caso, a própria fiscalização reconheceu que havia erros no cálculo. O valor correto de imposto devido foi recalculado para R$ 13.523,94 referente ao exercício de 2019 e R$ 28.058,89 referente a 2020, totalizando pouco mais de R$ 41 mil.
Na sentença, o juiz federal João Paulo Lopes Lange afirmou que houve “equívocos materiais relevantes” na constituição do crédito tributário. Segundo o magistrado, foram consideradas informações incorretas na apuração da receita rural, incluindo a soma duplicada de notas fiscais de transporte dos produtos e documentos emitidos pelo comprador da produção.
A decisão determinou a anulação parcial do lançamento tributário, mantendo apenas o valor efetivamente devido pelo produtor.
Sobre a indenização, o juiz considerou que a cobrança indevida, a inscrição no Cadin e a execução fiscal baseada em valores equivocados ultrapassaram um simples transtorno. A sentença apontou que a inscrição indevida em cadastro restritivo configura dano moral presumido.