

Do “agro é pop” à dívida bilionária, campo enfrenta tempestade perfeita
Dívidas vencem justamente quando clima adverso e queda dos preços reduzem a renda agrícola
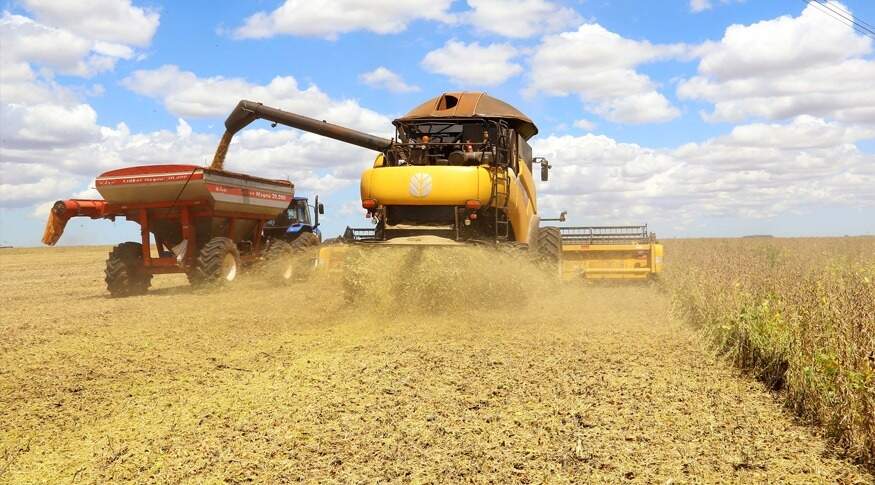
Durante anos, o agronegócio foi apresentado como uma máquina quase imune às crises. O “agro é pop” virou símbolo de prosperidade, avanço tecnológico e recordes de produção. Agora, parte importante do setor enfrenta o outro lado dessa história: dívidas bilionárias, margens estreitas e dificuldade crescente para pagar os financiamentos contraídos nos tempos de bonança.
RESUMO
Nossa ferramenta de IA resume a notícia para você!
Em junho, a inadimplência no campo chegou a R$ 48 bilhões. O valor representa crescimento de 2.300% em relação aos R$ 2 bilhões registrados cinco anos antes e expõe a pior crise de endividamento do agronegócio em mais de duas décadas.
Não existe uma única causa. O que sufoca o produtor é uma tempestade perfeita, na definição da senadora Tereza Cristina, formada pela queda dos preços das commodities, aumento dos custos de produção, juros elevados, oscilações cambiais, secas, enchentes e redução da proteção oferecida pelo seguro rural.
A origem do problema está, em parte, no período de prosperidade iniciado em 2020. Os preços da soja, do milho e do gado dispararam, enquanto os custos ainda estavam em patamares mais baixos. Com a taxa básica de juros em 2% ao ano, o crédito era barato e incentivava investimentos em máquinas, terras, armazenagem e ampliação da produção.
O cenário parecia favorável e muitos produtores assumiram financiamentos contando com a manutenção dos preços elevados. Mas a conta foi feita com base em uma realidade que não durou.
A partir de meados de 2023, as commodities agrícolas entraram em um ciclo de baixa. A soja foi um dos exemplos mais claros dessa mudança. Em Mato Grosso, a saca de 60 quilos chegou a superar R$ 190 no pico de março de 2022. Em menos de dois anos, caiu para cerca de R$ 105. Em agosto deste ano, ainda era negociada abaixo de R$ 130, segundo dados da Agrolink.
Enquanto o valor recebido pelo produtor diminuía, os custos permaneciam elevados. Os fertilizantes ficaram mais caros, principalmente após a guerra na Ucrânia, que desorganizou o mercado internacional e pressionou a oferta de insumos. As oscilações do dólar também pesaram. O câmbio mais alto pode favorecer as exportações, mas encarece fertilizantes, defensivos, máquinas e outros produtos cotados em moeda estrangeira.
A crise climática completou o estrago. Secas prolongadas reduziram a produtividade em algumas regiões, enquanto enchentes destruíram lavouras, pastagens, estradas e estruturas de armazenamento em outras. O produtor passou a colher menos justamente quando precisava produzir mais para compensar a queda dos preços.
Ao mesmo tempo, diminuiu o percentual de produtores protegidos por algum tipo de seguro. Sem cobertura suficiente, o prejuízo provocado pelo clima não é dividido. Fica concentrado nas mãos de quem produz, que perde a safra, mas continua obrigado a pagar o banco, os fornecedores e os trabalhadores.
Quando os empréstimos começaram a vencer, a margem de lucro já havia desaparecido. E a taxa Selic, que estava em 2% em 2020, chegou a 15% em 2025. O crédito barato que estimulou investimentos virou uma dívida cara, difícil de renegociar e ainda mais pesada a cada novo vencimento.
É preciso evitar dois erros. O primeiro é tratar todo produtor endividado como mau administrador. Muitos foram atingidos por fatores que não controlam, especialmente o clima, os juros e os preços internacionais. O segundo é transformar qualquer renegociação em socorro indiscriminado, pago pela sociedade, inclusive para quem assumiu riscos exagerados durante os anos de lucro fácil.
O país precisa de critérios claros para renegociar dívidas, ampliar o seguro rural e melhorar os instrumentos de proteção contra perdas climáticas e oscilações de mercado. Crédito é necessário, mas não pode ser a única resposta. Empurrar vencimentos sem corrigir as causas apenas transfere a crise para a próxima safra.
O agronegócio continua essencial para a economia brasileira e tem peso ainda maior em estados como Mato Grosso do Sul. Justamente por isso, sua crise não pode ser escondida por slogans. O campo produz riqueza, empregos e alimentos, mas também está sujeito a riscos. Quando o seguro encolhe, o clima castiga, os preços caem e os juros sobem, nem mesmo um setor poderoso consegue colher prosperidade onde plantou dívida.