

Intervenção encontrou R$ 415 mil em caixa para pagar R$ 1 milhão em salários
Relatório aponta que Consórcio tinha quase todo o crédito bancário comprometido e diesel insuficiente rodar
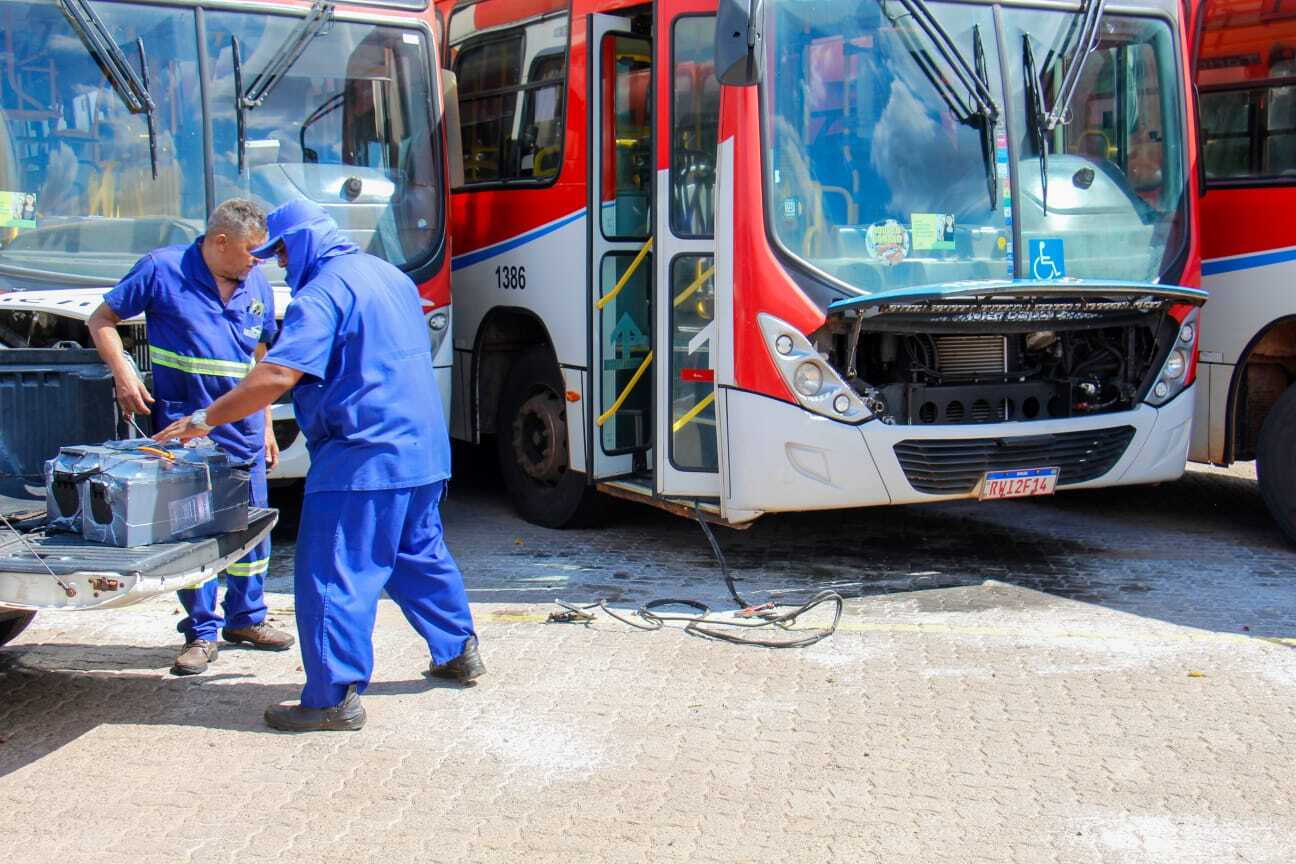
A intervenção da Prefeitura de Campo Grande no Consórcio Guaicurus encontrou uma situação de extrema fragilidade financeira, com apenas R$ 415,1 mil disponíveis em caixa para uma folha de pagamento de R$ 1,03 milhão que venceria quatro dias depois. O cenário registrado no dia 16 de junho de 2026 também incluía praticamente todo o limite de crédito bancário utilizado e estoque de óleo diesel em nível considerado crítico para a continuidade da operação.
RESUMO
Nossa ferramenta de IA resume a notícia para você!
A intervenção da Prefeitura de Campo Grande no Consórcio Guaicurus revelou grave crise financeira: apenas R$ 415 mil em caixa para uma folha de R$ 1,03 milhão, 99% do crédito bancário utilizado e estoque crítico de diesel. O relatório preliminar de 177 páginas aponta déficit operacional crônico, dívida de R$ 31,29 milhões com a Receita Federal e falhas de governança. A prefeitura também devia R$ 6,6 milhões ao consórcio.
Os dados constam do Relatório Preliminar da Intervenção no Contrato de Concessão nº 330/2012, entregue nesta terça-feira (22) à Prefeitura e à Câmara Municipal. O documento, de 177 páginas, apresenta o diagnóstico elaborado pela equipe que assumiu a gestão do transporte coletivo urbano de Campo Grande e aponta uma série de problemas financeiros, operacionais e de governança.
- Leia Também
- Intervenção aponta que transporte chegou ao limite e pede mudança no contrato
- Prefeitura quer debater tarifa de ônibus dentro da intervenção
Segundo o relatório, a equipe de intervenção tomou posse em 16 de junho, quando encontrou R$ 415.198,44 somados nas contas bancárias das empresas consorciadas. Desse total, R$ 147.679,28 estavam no Bradesco e R$ 267.519,16 no Sicredi. No Santander, o saldo era zero.
Naquele momento, porém, havia um compromisso imediato de R$ 1.035.784,72 referente ao adiantamento salarial dos trabalhadores, com vencimento no dia 20 de cada mês.
Ou seja, o dinheiro disponível representava cerca de 40% do valor necessário apenas para cumprir aquele compromisso salarial. O relatório descreve a situação como de “extrema fragilidade financeira e operacional”.
Além da falta de dinheiro em caixa, o crédito disponível para as empresas também estava praticamente esgotado.
As linhas de Conta Garantida contratadas junto ao Bradesco e ao Santander somavam R$ 11,8 milhões. Desse limite, R$ 11,73 milhões já haviam sido utilizados, equivalente a aproximadamente 99% do total. Apenas em juros em aberto da Conta Garantida do Bradesco havia R$ 233.127,31.
Também havia utilização de praticamente todo o limite especial contratado junto ao Santander. Dos R$ 1,33 milhão disponíveis, R$ 1.227.911,04 já estavam comprometidos, ou cerca de 92%.
Diesel em nível crítico - A situação financeira se refletia diretamente na operação dos ônibus. No mesmo dia em que a Prefeitura assumiu a gestão, o estoque de óleo diesel estava em nível considerado crítico pela equipe de intervenção.
O relatório aponta que havia combustível suficiente para pouco tempo de operação, enquanto o sistema consumia, em média, 26 metros cúbicos de diesel por dia.
O combustível aparece como um dos pontos centrais do diagnóstico porque a falta do produto poderia comprometer diretamente a circulação dos ônibus. A equipe de intervenção passou a tratar a aquisição, o recebimento, o armazenamento, o abastecimento e o consumo de diesel como processos críticos de gestão.
O relatório também identificou problemas na forma como o combustível era adquirido. Em determinado modelo de fornecimento analisado pela intervenção, a compra por meio de um Transportador-Revendedor-Retalhista resultava em preço aproximadamente R$ 0,50 por litro superior ao valor disponível para aquisição direta junto às distribuidoras.
Considerando o volume consumido, a diferença representava um custo adicional superior a R$ 400 mil em apenas um mês, segundo o documento.
A equipe ressalta que o impacto era especialmente relevante diante da restrição de caixa encontrada na intervenção, uma vez que recursos destinados ao combustível deixavam de estar disponíveis para outras despesas necessárias à operação, como manutenção, compra de peças e pagamentos a fornecedores.
Déficit operacional - O diagnóstico financeiro aponta ainda que a situação não era tratada pela equipe como um problema pontual de caixa.
A análise da rotina financeira identificou um quadro de déficit operacional crônico, no qual as receitas tarifárias eram consideradas insuficientes para suportar as despesas operacionais correntes da concessão.
De acordo com o relatório, essa dinâmica gerava uma dependência contínua de aportes realizados pelas próprias empresas consorciadas para tentar garantir a manutenção das atividades.
Com isso, no momento em que a Prefeitura assumiu a gestão, a margem de liquidez era considerada praticamente nula, dificultando o pagamento simultâneo de fornecedores essenciais e compromissos salariais.
A equipe também encontrou fragilidades nos próprios processos de controle financeiro. O relatório aponta dependência de lançamentos manuais para conciliação de pagamentos realizados em diferentes instituições bancárias e para a baixa de valores no sistema ERP Globus, utilizado na gestão do consórcio.
Outro problema identificado foi a falta de segregação de funções. Segundo o documento, havia situações em que o mesmo profissional realizava e aprovava registros no sistema.
Também não havia uma trilha de auditoria para alterações realizadas fora do fluxo padrão nem conciliação bancária automatizada. Na avaliação da equipe, esse modelo provocava atrasos nos fechamentos diário de caixa e contábil e criava um ambiente suscetível a erros ou fraudes.
O relatório, contudo, não atribui automaticamente responsabilidade individual por esses problemas. O próprio documento ressalta que não deve haver presunção de culpa de gestores, prepostos ou terceiros antes da conclusão do processo administrativo instaurado para apurar as deficiências encontradas.
Prefeitura também devia ao consórcio - Apesar da crise de liquidez, o levantamento mostrou que havia valores a receber da Prefeitura de Campo Grande.
Na data em que a intervenção assumiu a gestão, em 16 de junho, o Consórcio Guaicurus tinha R$ 6.628.072,23 a receber do município, conforme os dados analisados pela equipe.
O valor era composto por R$ 927.631,44 referentes ao Passe Servidor de diversos órgãos e entidades municipais, R$ 2.546.926,20 de subvenção municipal e R$ 3.153.514,59 relativos à subvenção destinada a estudantes estaduais.
O relatório registra que houve redução desse passivo ao longo da intervenção. Em 15 de setembro, o saldo total a receber havia caído para R$ 4.888.640,04.
A diferença representa R$ 1,73 milhão a menos em valores pendentes, segundo a comparação apresentada no documento.
Dívidas e passivos - A fotografia financeira encontrada pela intervenção também envolve outros compromissos. O relatório registra que as cinco empresas que compõem a operação apresentavam, em 16 de junho, saldo devedor consolidado de R$ 31,29 milhões perante a Receita Federal e a Procuradoria-Geral da Fazenda Nacional.
O documento também aponta a existência de movimentações financeiras, despesas e utilização de recursos entre empresas consorciadas e partes relacionadas que ainda precisam ser aprofundadas por meio de auditoria contábil e financeira independente.
A equipe afirma que é necessário verificar a origem, o fundamento, a contabilização, a documentação e a efetiva vinculação dessas operações à prestação do serviço público.
O ponto é considerado relevante diante da restrição financeira encontrada. Segundo o relatório, antes de concluir que os recursos gerados pela operação seriam simplesmente insuficientes para manter o sistema, é necessário identificar quais despesas efetivamente pertencem à concessão e quais podem estar relacionadas a obrigações ou atividades externas à prestação do serviço.
Diagnóstico ainda é preliminar - O documento entregue nesta terça-feira representa um diagnóstico parcial da situação encontrada pela equipe de intervenção. O próprio relatório ressalta que suas conclusões têm caráter provisório e podem ser confirmadas, ampliadas ou alteradas na avaliação final.
A intervenção e o processo administrativo de apuração também possuem funções diferentes. Enquanto a equipe interventora assumiu a gestão temporária, com atribuições de estabilizar a operação e levantar informações sobre a situação do consórcio, a comissão processante criada pela Prefeitura é responsável pela apuração de eventuais irregularidades e responsabilidades.
O relatório aponta que o cenário encontrado envolvia não apenas dificuldades financeiras, mas também problemas de governança, planejamento, controle, frota, manutenção e prestação do serviço.
Entre as conclusões apresentadas, a equipe recomenda uma reestruturação substancial do contrato de concessão, firmado em 2012, com repactuação de termos técnicos, operacionais, jurídicos e econômico-financeiros.
A proposta será objeto de aprofundamento na sequência dos trabalhos, enquanto o processo administrativo deverá avançar na apuração das causas e de eventuais responsabilidades pelas deficiências identificadas.